Domain rückwärtsversicherung.de kaufen?
Wir ziehen mit dem Projekt
rückwärtsversicherung.de um.
Sind Sie am Kauf der Domain
rückwärtsversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rückwärtsversicherung.de kaufen?
Was ist die Evolutionstheorie von Cuvier?
Die Evolutionstheorie von Cuvier, auch bekannt als Katastrophentheorie, besagt, dass das Aussterben von Arten durch plötzliche und katastrophale Ereignisse verursacht wird, gefolgt von der Schöpfung neuer Arten. Cuvier lehnte die Idee ab, dass Arten sich im Laufe der Zeit verändern könnten, und argumentierte stattdessen, dass jede Art eine feste und unveränderliche Form hat. Cuviers Theorie war ein wichtiger Beitrag zur Entwicklung der Paläontologie und half, das Konzept des Aussterbens zu erklären. Allerdings wurde seine Theorie später von Charles Darwin und der modernen Evolutionstheorie widerlegt, die auf dem Konzept der natürlichen Selektion basiert. **
Wie lassen sich Cuvier, Lamarck und Darwin vergleichen?
Cuvier, Lamarck und Darwin waren alle wichtige Wissenschaftler, die sich mit der Evolutionstheorie beschäftigt haben. Cuvier war ein Begründer der vergleichenden Anatomie und postulierte das Konzept der Katastrophentheorie. Lamarck entwickelte die Idee des Lamarckismus, wonach erworbene Eigenschaften vererbt werden können. Darwin hingegen ist bekannt für seine Theorie der natürlichen Selektion, die besagt, dass die besten angepassten Individuen einer Art überleben und ihre Merkmale an die nächste Generation weitergeben. **
Ähnliche Suchbegriffe für Cuvier
Top-Angebote
Produkte zum Begriff Cuvier:
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Von wem wurde die Katastrophentheorie von Georges Cuvier widerlegt?
Die Katastrophentheorie von Georges Cuvier wurde nicht direkt von einer bestimmten Person widerlegt. Stattdessen wurde sie im Laufe der Zeit durch neue Erkenntnisse und Theorien in der Geologie und Paläontologie herausgefordert und weiterentwickelt. Insbesondere die Theorie der Kontinentaldrift von Alfred Wegener und die moderne Plattentektonik haben dazu beigetragen, dass die Katastrophentheorie von Cuvier nicht mehr als umfassende Erklärung für geologische und paläontologische Phänomene akzeptiert wird. **
-
Wie kann die Katastrophentheorie von Cuvier leicht erklärt werden?
Die Katastrophentheorie von Cuvier besagt, dass große Katastrophen wie Naturkatastrophen oder Klimaveränderungen das Aussterben von Arten verursachen. Diese Katastrophen führen zu einem plötzlichen und drastischen Wandel in der Umwelt, der es den betroffenen Arten schwer macht, zu überleben. Diejenigen Arten, die sich nicht anpassen können, sterben aus, während andere Arten, die besser an die neuen Bedingungen angepasst sind, überleben und sich vermehren. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **

Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
Was für Leistungen bietet eine Versicherung in einem Schadensfall an?
Eine Versicherung bietet im Schadensfall finanzielle Entschädigung für den entstandenen Schaden. Je nach Vertrag können auch Reparatur- oder Ersatzleistungen angeboten werden. Zudem übernimmt die Versicherung oft auch die Kosten für Anwälte oder Gutachter. **
Top-Angebote
Produkte zum Begriff Cuvier:
-
Sicherheit und Risiko, Fachbücher von Herfried Münkler, Matthias Bohlender, Sabine MeurerDas Fachbuch "Sicherheit und Risiko" bietet eine tiefgehende Analyse der gesellschaftspolitischen Herausforderungen, die mit dem Thema Sicherheit in den globalisierten westlichen Gesellschaften verbunden sind. Es beleuchtet, wie sich unser Verständnis von Gefahr, Bedrohung und Unsicherheit im Laufe der Zeit verändert hat, insbesondere im Kontext von Ereignissen wie dem 11. September und der Finanzkrise. Der Band vereint Beiträge führender Stimmen aus den Sozial-, Kultur- und Humanwissenschaften, die sowohl grundlegende Einführungen in die Thematik als auch fundierte Antworten auf aktuelle Fragen bieten. Die Autoren, darunter prominente Wissenschaftler wie Herfried Münkler, Matthias Bohlender und Sabine Meurer, bringen ihre Expertise ein, um die komplexen Zusammenhänge zwischen Sicherheit und Risiko zu ergründen und deren Auswirkungen auf die Gesellschaft zu diskutieren.26,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gebäudesicherheit als Facility Management Aufgabe: Risiko versus Sicherheit, Fachbücher von Ivo LaglerIn diesem Fachbuch stellt sich der Buchautor der Herausforderung, Krisen- und Katastrophenszenarien, wie das Hochwasser im August 2002 in Österreich, in die Facility Management-Planung zu integrieren. Er zeigt unter anderem auf, dass die rechtzeitige Erarbeitung von Katastrophenplänen sowie Ablaufstrukturen und Verantwortlichkeiten zum Kompetenzbereich des Facility Managements gehört. Das Facility Management umfasst alle Aufgaben im Zusammenhang mit der Planung, Verwaltung und Bewirtschaftung komplexer Gebäude, Produktionsstätten und Anlagen. Da das Bewusstsein der meisten Facility Manager dahin geht, Verantwortungen in Bezug auf Katastrophen, die unternehmensintern unterschiedlich definiert werden, auf Einsatzorganisationen abzuwälzen, und diese sich jedoch auf das Wesentliche beschränken, überlassen sie die Facility Manager in Bezug auf die Sicherung der objektinternen Anlagen meistens sich selbst.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Evolutionstheorie von Cuvier?
Die Evolutionstheorie von Cuvier, auch bekannt als Katastrophentheorie, besagt, dass das Aussterben von Arten durch plötzliche und katastrophale Ereignisse verursacht wird, gefolgt von der Schöpfung neuer Arten. Cuvier lehnte die Idee ab, dass Arten sich im Laufe der Zeit verändern könnten, und argumentierte stattdessen, dass jede Art eine feste und unveränderliche Form hat. Cuviers Theorie war ein wichtiger Beitrag zur Entwicklung der Paläontologie und half, das Konzept des Aussterbens zu erklären. Allerdings wurde seine Theorie später von Charles Darwin und der modernen Evolutionstheorie widerlegt, die auf dem Konzept der natürlichen Selektion basiert. **
-
Wie lassen sich Cuvier, Lamarck und Darwin vergleichen?
Cuvier, Lamarck und Darwin waren alle wichtige Wissenschaftler, die sich mit der Evolutionstheorie beschäftigt haben. Cuvier war ein Begründer der vergleichenden Anatomie und postulierte das Konzept der Katastrophentheorie. Lamarck entwickelte die Idee des Lamarckismus, wonach erworbene Eigenschaften vererbt werden können. Darwin hingegen ist bekannt für seine Theorie der natürlichen Selektion, die besagt, dass die besten angepassten Individuen einer Art überleben und ihre Merkmale an die nächste Generation weitergeben. **
-
Von wem wurde die Katastrophentheorie von Georges Cuvier widerlegt?
Die Katastrophentheorie von Georges Cuvier wurde nicht direkt von einer bestimmten Person widerlegt. Stattdessen wurde sie im Laufe der Zeit durch neue Erkenntnisse und Theorien in der Geologie und Paläontologie herausgefordert und weiterentwickelt. Insbesondere die Theorie der Kontinentaldrift von Alfred Wegener und die moderne Plattentektonik haben dazu beigetragen, dass die Katastrophentheorie von Cuvier nicht mehr als umfassende Erklärung für geologische und paläontologische Phänomene akzeptiert wird. **
-
Wie kann die Katastrophentheorie von Cuvier leicht erklärt werden?
Die Katastrophentheorie von Cuvier besagt, dass große Katastrophen wie Naturkatastrophen oder Klimaveränderungen das Aussterben von Arten verursachen. Diese Katastrophen führen zu einem plötzlichen und drastischen Wandel in der Umwelt, der es den betroffenen Arten schwer macht, zu überleben. Diejenigen Arten, die sich nicht anpassen können, sterben aus, während andere Arten, die besser an die neuen Bedingungen angepasst sind, überleben und sich vermehren. **
Ähnliche Suchbegriffe für Cuvier
-
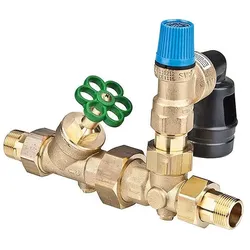
BWG Boiler-Sicherheitsgruppe 3/4" 6 bar Rückflussverhinderer Sicherheit SchutzBWG Boiler-Sicherheitsgruppe 3/4" 6 bar Für geschlossene (druckfeste) Warmwasserbereiter bis 1.000 Liter Alle Komponenten flachdichtend in zwei Achsen um je 360° drehbar Plus Kombination Winkelstück/Rohrbelüfter Mit selbsttätiger Absperrung zum Wechseln des Rückflussverhinderers Anschluss: DN 20 (3/4") AG Mit erhöhter Sicherheit durch zwei in Serie angeordnete Rückflussverhinderer Technische Daten: Ansprechdruck 6 bar Werkstoff des Gehäuses Messing Inhalt 1000 Liter Anschluss Außengewinde Anschlussgröße 3/4 Zoll (20) Sicherheitsventil 6 bar Lieferumfang: BWG Boiler-Sicherheitsgruppe 3/4" 6 bar Bedienungsanleitung124,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Was für Leistungen bietet eine Versicherung in einem Schadensfall an?
Eine Versicherung bietet im Schadensfall finanzielle Entschädigung für den entstandenen Schaden. Je nach Vertrag können auch Reparatur- oder Ersatzleistungen angeboten werden. Zudem übernimmt die Versicherung oft auch die Kosten für Anwälte oder Gutachter. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.