Domain rückwärtsversicherung.de kaufen?
Wir ziehen mit dem Projekt
rückwärtsversicherung.de um.
Sind Sie am Kauf der Domain
rückwärtsversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rückwärtsversicherung.de kaufen?
Was sind die Unterschiede zwischen fraktionierter Destillation, Cracken und Reforming?
Fraktionierte Destillation ist ein Verfahren zur Trennung von Flüssigkeiten mit unterschiedlichen Siedepunkten, bei dem eine Mischung erhitzt wird und die Dämpfe in einem Destillationskolben kondensieren. Cracken ist ein Verfahren zur Aufspaltung von schweren Kohlenwasserstoffen in leichtere Moleküle durch Erhitzen und Zuführung von Wasserstoff. Reforming ist ein Verfahren zur Umwandlung von niederwertigen Kohlenwasserstoffen in hochwertigere Produkte wie Benzin, indem sie unter hohem Druck und Temperatur mit Katalysatoren behandelt werden. **
Was sind die Unterschiede zwischen dem Cracking und dem Reforming in der Chemie?
Cracking ist ein Prozess, bei dem größere Moleküle in kleinere Moleküle aufgespalten werden, um zum Beispiel Benzin aus Erdöl herzustellen. Reforming hingegen ist ein Prozess, bei dem die Zusammensetzung von Kohlenwasserstoffen verändert wird, um hochoktaniges Benzin herzustellen. Während Cracking hauptsächlich zur Gewinnung von leichteren Kohlenwasserstoffen verwendet wird, zielt das Reforming darauf ab, die Qualität des Benzins zu verbessern. **

Ähnliche Suchbegriffe für Reforming
Top-Angebote
Produkte zum Begriff Reforming:
-
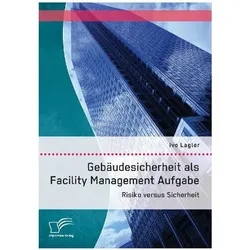
Gebäudesicherheit als Facility Management Aufgabe: Risiko versus Sicherheit, Fachbücher von Ivo LaglerIn diesem Fachbuch stellt sich der Buchautor der Herausforderung, Krisen- und Katastrophenszenarien, wie das Hochwasser im August 2002 in Österreich, in die Facility Management-Planung zu integrieren. Er zeigt unter anderem auf, dass die rechtzeitige Erarbeitung von Katastrophenplänen sowie Ablaufstrukturen und Verantwortlichkeiten zum Kompetenzbereich des Facility Managements gehört. Das Facility Management umfasst alle Aufgaben im Zusammenhang mit der Planung, Verwaltung und Bewirtschaftung komplexer Gebäude, Produktionsstätten und Anlagen. Da das Bewusstsein der meisten Facility Manager dahin geht, Verantwortungen in Bezug auf Katastrophen, die unternehmensintern unterschiedlich definiert werden, auf Einsatzorganisationen abzuwälzen, und diese sich jedoch auf das Wesentliche beschränken, überlassen sie die Facility Manager in Bezug auf die Sicherung der objektinternen Anlagen meistens sich selbst.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Was für Leistungen bietet eine Versicherung in einem Schadensfall an?
Eine Versicherung bietet im Schadensfall finanzielle Entschädigung für den entstandenen Schaden. Je nach Vertrag können auch Reparatur- oder Ersatzleistungen angeboten werden. Zudem übernimmt die Versicherung oft auch die Kosten für Anwälte oder Gutachter. **


Was sind die wichtigsten Überlegungen bei der Planung und Umsetzung einer privaten Vorsorge in Bezug auf Finanzen, Gesundheit und soziale Absicherung?
Bei der Planung einer privaten Vorsorge ist es wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen. Dazu gehört die regelmäßige Überprüfung und Anpassung der Spar- und Anlagestrategien. In Bezug auf die Gesundheit ist es entscheidend, frühzeitig Vorsorgemaßnahmen zu treffen, wie regelmäßige Gesundheitschecks und eine gesunde Lebensweise, um das Risiko von Krankheiten zu minimieren. Für die soziale Absicherung ist es wichtig, sich über die verschiedenen Versicherungsmöglichkeiten zu informieren und diejenigen auszuwählen, die am besten zu den individuellen Bedürfnissen passen. Zusätzlich ist es ratsam, eine Notfallreserve für unvorhergesehene Ausgaben anzulegen und sich über die steuerlichen Aspekte der privaten V **
Was sind die wichtigsten Aspekte der privaten Vorsorge und wie kann man diese in den Bereichen Finanzen, Gesundheit und Versicherung umsetzen?
Die wichtigsten Aspekte der privaten Vorsorge sind die finanzielle Absicherung im Alter, die Vorsorge für Gesundheitskosten und der Schutz vor unvorhergesehenen Risiken. In den Bereichen Finanzen kann man private Vorsorge durch regelmäßiges Sparen, Investitionen in langfristige Anlagen und die Bildung eines Notfallfonds umsetzen. Im Bereich Gesundheit ist es wichtig, sich frühzeitig um eine private Krankenversicherung zu kümmern und regelmäßige Vorsorgeuntersuchungen wahrzunehmen. In Bezug auf Versicherungen sollte man sich um eine ausreichende Absicherung in den Bereichen Haftpflicht, Berufsunfähigkeit und Unfall kümmern, um finanzielle Risiken abzudecken. **
Top-Angebote
Produkte zum Begriff Reforming:
-
Reforming and Reorganizing U.S. Foreign Assistance, Fachbücher von Todd Young, Jeanne ShaheenDas Buch "Reforming and Reorganizing U.S. Foreign Assistance" ist der abschliessende Bericht der bipartisanen Task Force des Centre for Strategic & International Studies (CSIS). Co-geleitet von den Senatoren Jeanne Shaheen und Todd Young, bietet es eine umfassende Analyse und Empfehlungen zur Reform und Neustrukturierung der US-Auslandsunterstützung. In einer Zeit, in der die globalen Herausforderungen komplexer werden, beleuchtet das Werk die Notwendigkeit einer effektiven und strategischen Auslandsentwicklungspolitik. Es richtet sich an Entscheidungsträger, Wissenschaftler und alle, die sich für die Zukunft der US-Aussenhilfe interessieren. Die Autoren kombinieren ihre politischen Erfahrungen mit fundierten sozialwissenschaftlichen Erkenntnissen, um praktikable Lösungen zu präsentieren, die sowohl den Bedürfnissen der Empfängerländer als auch den Interessen der USA gerecht werden.58,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
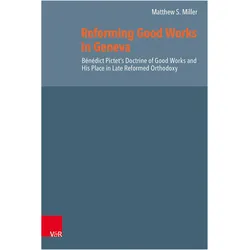
Reforming Good Works in Geneva, Fachbücher von Matthew S. Miller, Miller, Matthew S Miller, Matthew S."Reforming Good Works in Geneva" ist eine bahnbrechende Studie von Matthew S. Miller, die sich mit der Theologie von Bénédict Pictet beschäftigt, einem bedeutenden Erben der reformierten Tradition in Genf. In dieser umfassenden Analyse wird untersucht, wie Pictet die Notwendigkeit guter Werke bis an die Grenzen drängte, ohne die reformierte Lehre von der Rechtfertigung zu gefährden. Miller verfolgt die historischen und intellektuellen Wurzeln von Pictets Ansichten, indem er die Entwicklung der Lehre von den guten Werken bei Pictets Vorgängern wie Calvin, Beza und Turretin nachzeichnet. Zudem beleuchtet er die sozialen und theologischen Veränderungen in Genf zu Beginn des 18. Jahrhunderts und die Einflüsse der niederländischen „Weiteren Reformierung“ auf Pictets theologisches Programm. Diese Studie bietet eine umfassende Neubewertung von Pictets Theologie und deren Bedeutung innerhalb der frühen modernen reformierten Tradition.80,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gebäudesicherheit als Facility Management Aufgabe: Risiko versus Sicherheit, Fachbücher von Ivo LaglerIn diesem Fachbuch stellt sich der Buchautor der Herausforderung, Krisen- und Katastrophenszenarien, wie das Hochwasser im August 2002 in Österreich, in die Facility Management-Planung zu integrieren. Er zeigt unter anderem auf, dass die rechtzeitige Erarbeitung von Katastrophenplänen sowie Ablaufstrukturen und Verantwortlichkeiten zum Kompetenzbereich des Facility Managements gehört. Das Facility Management umfasst alle Aufgaben im Zusammenhang mit der Planung, Verwaltung und Bewirtschaftung komplexer Gebäude, Produktionsstätten und Anlagen. Da das Bewusstsein der meisten Facility Manager dahin geht, Verantwortungen in Bezug auf Katastrophen, die unternehmensintern unterschiedlich definiert werden, auf Einsatzorganisationen abzuwälzen, und diese sich jedoch auf das Wesentliche beschränken, überlassen sie die Facility Manager in Bezug auf die Sicherung der objektinternen Anlagen meistens sich selbst.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen fraktionierter Destillation, Cracken und Reforming?
Fraktionierte Destillation ist ein Verfahren zur Trennung von Flüssigkeiten mit unterschiedlichen Siedepunkten, bei dem eine Mischung erhitzt wird und die Dämpfe in einem Destillationskolben kondensieren. Cracken ist ein Verfahren zur Aufspaltung von schweren Kohlenwasserstoffen in leichtere Moleküle durch Erhitzen und Zuführung von Wasserstoff. Reforming ist ein Verfahren zur Umwandlung von niederwertigen Kohlenwasserstoffen in hochwertigere Produkte wie Benzin, indem sie unter hohem Druck und Temperatur mit Katalysatoren behandelt werden. **
-
Was sind die Unterschiede zwischen dem Cracking und dem Reforming in der Chemie?
Cracking ist ein Prozess, bei dem größere Moleküle in kleinere Moleküle aufgespalten werden, um zum Beispiel Benzin aus Erdöl herzustellen. Reforming hingegen ist ein Prozess, bei dem die Zusammensetzung von Kohlenwasserstoffen verändert wird, um hochoktaniges Benzin herzustellen. Während Cracking hauptsächlich zur Gewinnung von leichteren Kohlenwasserstoffen verwendet wird, zielt das Reforming darauf ab, die Qualität des Benzins zu verbessern. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
Ähnliche Suchbegriffe für Reforming
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Was für Leistungen bietet eine Versicherung in einem Schadensfall an?
Eine Versicherung bietet im Schadensfall finanzielle Entschädigung für den entstandenen Schaden. Je nach Vertrag können auch Reparatur- oder Ersatzleistungen angeboten werden. Zudem übernimmt die Versicherung oft auch die Kosten für Anwälte oder Gutachter. **
-
Was sind die wichtigsten Überlegungen bei der Planung und Umsetzung einer privaten Vorsorge in Bezug auf Finanzen, Gesundheit und soziale Absicherung?
Bei der Planung einer privaten Vorsorge ist es wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen. Dazu gehört die regelmäßige Überprüfung und Anpassung der Spar- und Anlagestrategien. In Bezug auf die Gesundheit ist es entscheidend, frühzeitig Vorsorgemaßnahmen zu treffen, wie regelmäßige Gesundheitschecks und eine gesunde Lebensweise, um das Risiko von Krankheiten zu minimieren. Für die soziale Absicherung ist es wichtig, sich über die verschiedenen Versicherungsmöglichkeiten zu informieren und diejenigen auszuwählen, die am besten zu den individuellen Bedürfnissen passen. Zusätzlich ist es ratsam, eine Notfallreserve für unvorhergesehene Ausgaben anzulegen und sich über die steuerlichen Aspekte der privaten V **
-
Was sind die wichtigsten Aspekte der privaten Vorsorge und wie kann man diese in den Bereichen Finanzen, Gesundheit und Versicherung umsetzen?
Die wichtigsten Aspekte der privaten Vorsorge sind die finanzielle Absicherung im Alter, die Vorsorge für Gesundheitskosten und der Schutz vor unvorhergesehenen Risiken. In den Bereichen Finanzen kann man private Vorsorge durch regelmäßiges Sparen, Investitionen in langfristige Anlagen und die Bildung eines Notfallfonds umsetzen. Im Bereich Gesundheit ist es wichtig, sich frühzeitig um eine private Krankenversicherung zu kümmern und regelmäßige Vorsorgeuntersuchungen wahrzunehmen. In Bezug auf Versicherungen sollte man sich um eine ausreichende Absicherung in den Bereichen Haftpflicht, Berufsunfähigkeit und Unfall kümmern, um finanzielle Risiken abzudecken. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.