Domain rückwärtsversicherung.de kaufen?
Wir ziehen mit dem Projekt
rückwärtsversicherung.de um.
Sind Sie am Kauf der Domain
rückwärtsversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rückwärtsversicherung.de kaufen?
Wird das BTEC Subsidiary Diploma in Deutschland anerkannt?
Das BTEC Subsidiary Diploma ist ein berufliches Qualifikationsprogramm aus dem Vereinigten Königreich. Die Anerkennung dieses Diploms in Deutschland hängt von verschiedenen Faktoren ab, wie zum Beispiel dem konkreten Bildungsbereich oder Arbeitgeber. Es ist möglich, dass einige deutsche Bildungseinrichtungen oder Arbeitgeber das BTEC Subsidiary Diploma anerkennen, aber es ist ratsam, dies im Voraus zu überprüfen. **
Was sind die wichtigsten Unterschiede zwischen einer Dependence und einer Subsidiary in der Unternehmensstruktur?
Eine Dependence ist eine rechtlich unselbstständige Filiale eines Unternehmens, während eine Subsidiary eine eigenständige juristische Person ist. Dependences haben keine eigene Rechtspersönlichkeit und unterliegen der Kontrolle des Mutterunternehmens, während Subsidiaries rechtlich unabhängig sind und eigenständig agieren können. Dependences sind in der Regel enger mit dem Mutterunternehmen verbunden und haben weniger Autonomie als Subsidiaries. **
Ähnliche Suchbegriffe für Subsidiary
Top-Angebote
Produkte zum Begriff Subsidiary:
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Subsidiary Entrepreneurship, Taschenbuch von Janine Grohmann, Südwestdeutscher Verlag für Hochschulschriften, 978-3-8381-2690-6Subsidiary Entrepreneurship, Taschenbuch Von Janine Grohmann, Südwestdeutscher Verlag Für Hochschulschriften, 978-3-8381-2690-6, Seitenanzahl: 22489,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheit, Gefahr, Risiko und Vorsorge im Lebensmittelrecht, Taschenbuch von Alexander Lang, Fachmedien Recht und Wirtschaft in Deutscher FachverlagSicherheit, Gefahr, Risiko Und Vorsorge Im Lebensmittelrecht, Taschenbuch Von Alexander Lang, Fachmedien Recht Und Wirtschaft In Deutscher Fachverlag Gmbh, 978-3-8005-1983-5, Seitenanzahl: 26698,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Was für Leistungen bietet eine Versicherung in einem Schadensfall an?
Eine Versicherung bietet im Schadensfall finanzielle Entschädigung für den entstandenen Schaden. Je nach Vertrag können auch Reparatur- oder Ersatzleistungen angeboten werden. Zudem übernimmt die Versicherung oft auch die Kosten für Anwälte oder Gutachter. **
Was sind die wichtigsten Überlegungen bei der Planung und Umsetzung einer privaten Vorsorge in Bezug auf Finanzen, Gesundheit und soziale Absicherung?
Bei der Planung einer privaten Vorsorge ist es wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen. Dazu gehört die regelmäßige Überprüfung und Anpassung der Spar- und Anlagestrategien. In Bezug auf die Gesundheit ist es entscheidend, frühzeitig Vorsorgemaßnahmen zu treffen, wie regelmäßige Gesundheitschecks und eine gesunde Lebensweise, um das Risiko von Krankheiten zu minimieren. Für die soziale Absicherung ist es wichtig, sich über die verschiedenen Versicherungsmöglichkeiten zu informieren und diejenigen auszuwählen, die am besten zu den individuellen Bedürfnissen passen. Zusätzlich ist es ratsam, eine Notfallreserve für unvorhergesehene Ausgaben anzulegen und sich über die steuerlichen Aspekte der privaten V **
Was sind die wichtigsten Aspekte der privaten Vorsorge und wie kann man diese in den Bereichen Finanzen, Gesundheit und Versicherung umsetzen?
Die wichtigsten Aspekte der privaten Vorsorge sind die finanzielle Absicherung im Alter, die Vorsorge für Gesundheitskosten und der Schutz vor unvorhergesehenen Risiken. In den Bereichen Finanzen kann man private Vorsorge durch regelmäßiges Sparen, Investitionen in langfristige Anlagen und die Bildung eines Notfallfonds umsetzen. Im Bereich Gesundheit ist es wichtig, sich frühzeitig um eine private Krankenversicherung zu kümmern und regelmäßige Vorsorgeuntersuchungen wahrzunehmen. In Bezug auf Versicherungen sollte man sich um eine ausreichende Absicherung in den Bereichen Haftpflicht, Berufsunfähigkeit und Unfall kümmern, um finanzielle Risiken abzudecken. **
Top-Angebote
Produkte zum Begriff Subsidiary:
-
The Multinational Subsidiary, Fachbücher von N. Hood"The Multinational Subsidiary" ist ein Fachbuch, das die Entwicklung des Denkens über multinationale Tochtergesellschaften über einen Zeitraum von 25 Jahren beleuchtet. Es behandelt die frühen Bedenken hinsichtlich des Branch Plant Syndrome und geht auf aktuelle Themen ein, die die multinationale Unternehmensstruktur als differenziertes Netzwerk betreffen. Das Buch fasst den aktuellen Stand der Forschung zu multinationalen Tochtergesellschaften zusammen und bewertet insbesondere die Dimensionen des Managements und der wirtschaftlichen Entwicklung. Es enthält Beiträge von Neil Hood in Zusammenarbeit mit anderen führenden Wissenschaftlern, darunter Julian Birkinshaw und Stephen Young, sowie neue Artikel, die das Thema vertiefen. Dieses Werk richtet sich an Studierende, Forschende und Entscheidungsträger, die sich mit den Herausforderungen und Chancen multinationaler Unternehmen auseinandersetzen möchten.106,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Multinational Corporate Evolution and Subsidiary Development, Fachbücher von Julian Birkinshaw, Neil HoodEinführung und Überblick von J. Birkinshaw & N. Hood Teil 1: Unternehmensstrategie und Tochtergesellschaftsentwicklung Identifikation und Entwicklung von Strategien auf Tochtergesellschaftsebene von J. H. Taggart Individualismus und Interdependenz in der technologischen Entwicklung von MNEs: die strategische Positionierung von F&E in ausländischen Tochtergesellschaften von M. Papanastassiou & R. Pearce Globale Ressourcenströme und MNE-Netzwerkintegration von T. Randoy & J. Li Zwischen Hauptsitz und Tochtergesellschaften: die RHQ-Lösung von H. Schutte Teil 2: Kompetenzzentren in multinationalen Netzwerken Kompetenzzentren in multinationalen Unternehmen: der Fall Dänemark von M. Forsgren & T. Pedersen Eine Typologie von Zentren innerhalb multinationaler Unternehmen: eine empirische Untersuchung von B. Surlemont Kompetenzzentren im internationalen Unternehmen von L. Fratocchi & U. Holm Teil 3: Unternehmensprozesse und Tochtergesellschaftsentwicklung Technologie als Weg zur Tochtergesellschaftsentwicklung nutzen von W. G. Egelhoff, L. Gorman & S. McCormick Strategische Entwicklung multinationaler Tochtergesellschaften in Irland von E. Delany Ausländisch besessene Tochtergesellschaften und regionale Entwicklung: der Fall Schweden von J. Birkinshaw Funktionale und regionale Entwicklung multinationaler Tochtergesellschaften in Irland von E. Delany Funktionale und geschäftsbereichsbezogene Evolutionsprozesse in MNC-Tochtergesellschaften: Sony in den Vereinigten Staaten von S-J. Chang & P. Rosenzweig Organisationales Lernen in japanischen MNCs: vier Tochtergesellschafts-Archetypen von S. Beechler, A. Bird & S. Taylor Schlussfolgerungen und politische Implikationen von N. Hood & J. Birkinshaw.106,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird das BTEC Subsidiary Diploma in Deutschland anerkannt?
Das BTEC Subsidiary Diploma ist ein berufliches Qualifikationsprogramm aus dem Vereinigten Königreich. Die Anerkennung dieses Diploms in Deutschland hängt von verschiedenen Faktoren ab, wie zum Beispiel dem konkreten Bildungsbereich oder Arbeitgeber. Es ist möglich, dass einige deutsche Bildungseinrichtungen oder Arbeitgeber das BTEC Subsidiary Diploma anerkennen, aber es ist ratsam, dies im Voraus zu überprüfen. **
-
Was sind die wichtigsten Unterschiede zwischen einer Dependence und einer Subsidiary in der Unternehmensstruktur?
Eine Dependence ist eine rechtlich unselbstständige Filiale eines Unternehmens, während eine Subsidiary eine eigenständige juristische Person ist. Dependences haben keine eigene Rechtspersönlichkeit und unterliegen der Kontrolle des Mutterunternehmens, während Subsidiaries rechtlich unabhängig sind und eigenständig agieren können. Dependences sind in der Regel enger mit dem Mutterunternehmen verbunden und haben weniger Autonomie als Subsidiaries. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
Ähnliche Suchbegriffe für Subsidiary
-
Subsidiary Entrepreneurship, Taschenbuch von Janine Grohmann, Südwestdeutscher Verlag für Hochschulschriften, 978-3-8381-2690-6Subsidiary Entrepreneurship, Taschenbuch Von Janine Grohmann, Südwestdeutscher Verlag Für Hochschulschriften, 978-3-8381-2690-6, Seitenanzahl: 22489,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheit, Gefahr, Risiko und Vorsorge im Lebensmittelrecht, Taschenbuch von Alexander Lang, Fachmedien Recht und Wirtschaft in Deutscher FachverlagSicherheit, Gefahr, Risiko Und Vorsorge Im Lebensmittelrecht, Taschenbuch Von Alexander Lang, Fachmedien Recht Und Wirtschaft In Deutscher Fachverlag Gmbh, 978-3-8005-1983-5, Seitenanzahl: 26698,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Perception Gaps between Headquarters and Subsidiary Managers, Taschenbuch von Andrea Daniel, Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-2071-3Perception Gaps Between Headquarters And Subsidiary Managers, Taschenbuch Von Andrea Daniel, Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-2071-3, Seitenanzahl: 30069,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
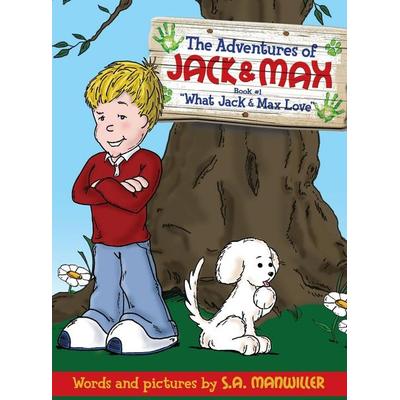
The Adventures of Jack & Max, Gebundene Ausgabe von S. A. Manwiller, SevenHorns Publishing/subsidiary SevenHorns Ent., 978-0-9838427-4-3The Adventures Of Jack & Max, Gebundene Ausgabe Von S. A. Manwiller, Sevenhorns Publishing/subsidiary Sevenhorns Ent., 978-0-9838427-4-3, Seitenanzahl: 3028,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Was für Leistungen bietet eine Versicherung in einem Schadensfall an?
Eine Versicherung bietet im Schadensfall finanzielle Entschädigung für den entstandenen Schaden. Je nach Vertrag können auch Reparatur- oder Ersatzleistungen angeboten werden. Zudem übernimmt die Versicherung oft auch die Kosten für Anwälte oder Gutachter. **
-
Was sind die wichtigsten Überlegungen bei der Planung und Umsetzung einer privaten Vorsorge in Bezug auf Finanzen, Gesundheit und soziale Absicherung?
Bei der Planung einer privaten Vorsorge ist es wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen. Dazu gehört die regelmäßige Überprüfung und Anpassung der Spar- und Anlagestrategien. In Bezug auf die Gesundheit ist es entscheidend, frühzeitig Vorsorgemaßnahmen zu treffen, wie regelmäßige Gesundheitschecks und eine gesunde Lebensweise, um das Risiko von Krankheiten zu minimieren. Für die soziale Absicherung ist es wichtig, sich über die verschiedenen Versicherungsmöglichkeiten zu informieren und diejenigen auszuwählen, die am besten zu den individuellen Bedürfnissen passen. Zusätzlich ist es ratsam, eine Notfallreserve für unvorhergesehene Ausgaben anzulegen und sich über die steuerlichen Aspekte der privaten V **
-
Was sind die wichtigsten Aspekte der privaten Vorsorge und wie kann man diese in den Bereichen Finanzen, Gesundheit und Versicherung umsetzen?
Die wichtigsten Aspekte der privaten Vorsorge sind die finanzielle Absicherung im Alter, die Vorsorge für Gesundheitskosten und der Schutz vor unvorhergesehenen Risiken. In den Bereichen Finanzen kann man private Vorsorge durch regelmäßiges Sparen, Investitionen in langfristige Anlagen und die Bildung eines Notfallfonds umsetzen. Im Bereich Gesundheit ist es wichtig, sich frühzeitig um eine private Krankenversicherung zu kümmern und regelmäßige Vorsorgeuntersuchungen wahrzunehmen. In Bezug auf Versicherungen sollte man sich um eine ausreichende Absicherung in den Bereichen Haftpflicht, Berufsunfähigkeit und Unfall kümmern, um finanzielle Risiken abzudecken. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.